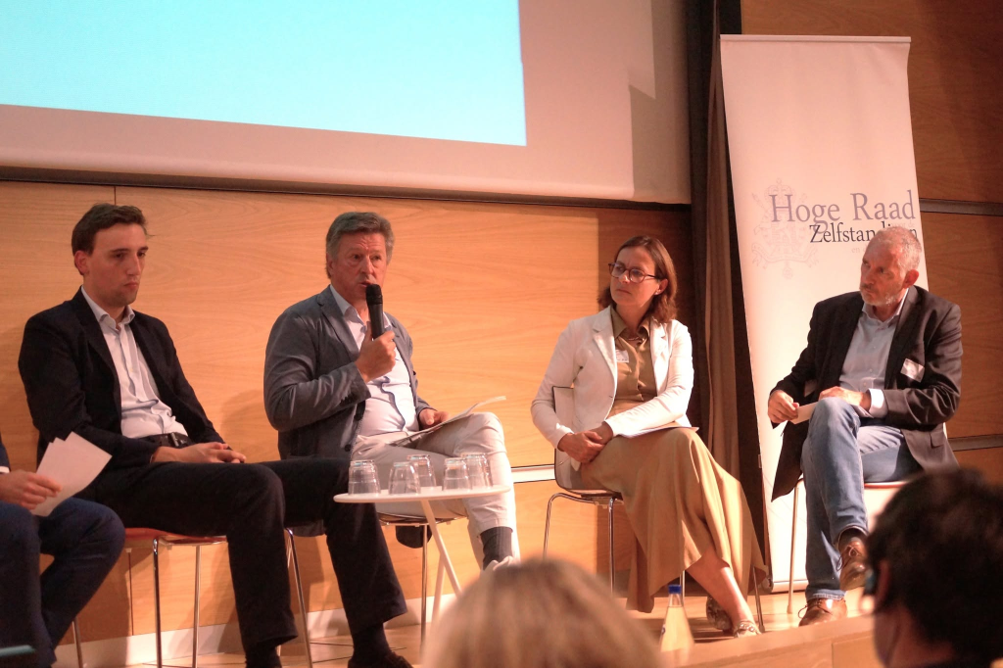
Les PME échapperont largement à l’obligation européenne de reporting de durabilité (CSRD – entrée en vigueur en 2028) et il leur est proposé un modèle de reporting volontaire simplifié (VSME). Parce que nombre d’entre elles seront malgré tout sollicitées par leurs clients, leurs banques et leurs partenaires. Lors du séminaire organisé le 28 septembre par le CSIPME et le CFDD, Anne-Sophie Snyers, co-présidente du CSIPME et secrétaire générale d’UCM, a défendu une ligne claire : l’information demandée aux PME doit d’abord les aider à mieux piloter leur activité, et non alimenter une nouvelle mécanique administrative.
Le titre du séminaire résumait bien l’enjeu : « De la contrainte à la valeur ». Experts du reporting, représentants des entreprises, acteurs financiers et institutions publiques ont confronté leurs points de vue sur les attentes adressées aux PME et sur les conditions nécessaires pour rendre le reporting réellement utile.
Un constat s’est rapidement imposé. Même lorsqu’elles ne sont pas soumises à une obligation légale, les PME sont de plus en plus souvent invitées à communiquer des informations sur leurs consommations d’énergie, leurs émissions, leurs risques climatiques, leurs pratiques sociales ou leurs approvisionnements.
Pour l’entrepreneur, la difficulté ne tient pas uniquement au nombre de données demandées. Elle réside aussi dans le manque d’homogénéité des informations demandées, leur technicité et, trop souvent, dans l’absence d’un bénéfice concret pour son entreprise.
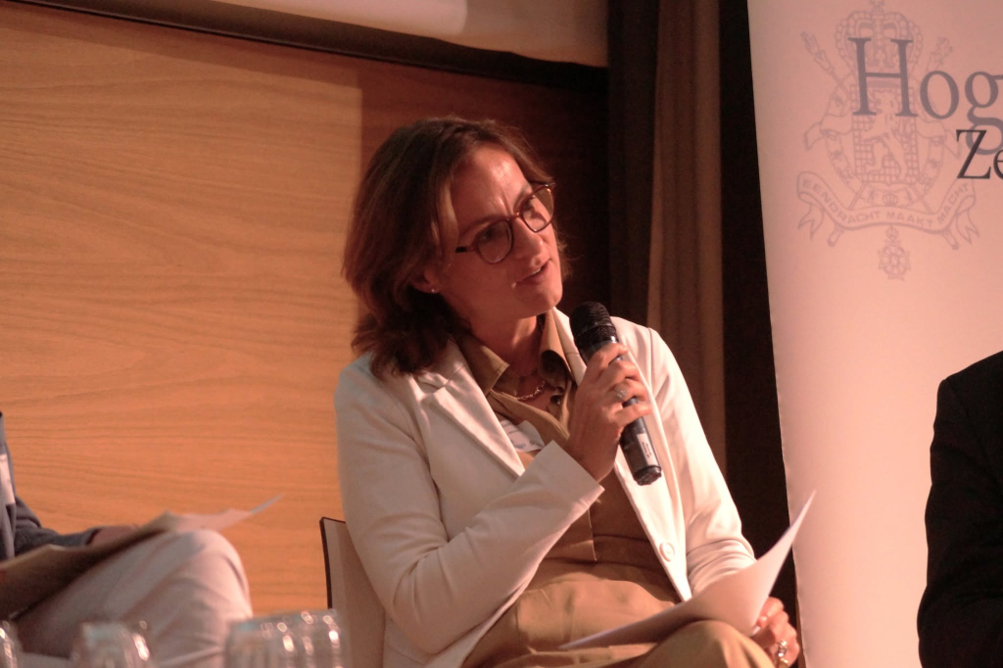
« Le reporting doit être un outil, pas une fin en soi »
Lors du panel consacré aux défis et aux opportunités pour les PME, Anne-Sophie Snyers a ramené le débat à la réalité quotidienne des petites entreprises.
Une PME ne dispose généralement ni d’une équipe ESG, ni d’un service juridique spécialisé, ni d’un budget important pour faire appel à des consultants. Elle part de ses factures, de ses équipements, de ses fournisseurs, de ses difficultés de recrutement et de ses projets d’investissement.
« Mesurer, c’est connaître. Mais les données n’ont de valeur que si elles permettent à l’entreprise de prendre une meilleure décision. »
Connaître précisément sa consommation énergétique peut conduire à un investissement rentable. Identifier une dépendance à une matière première ou à un fournisseur peut aider à sécuriser l’activité. Examiner l’exposition d’un site aux inondations ou aux fortes chaleurs peut permettre de préparer un plan de continuité.
C’est ainsi que le reporting peut créer de la valeur. Non parce qu’un tableau supplémentaire a été rempli, mais parce que l’information révèle un coût, un risque ou une possibilité d’amélioration. Et dans ces cas-là, un reporting simplifié devient une opportunité, pas une charge supplémentaire.
La position défendue par UCM est donc sans ambiguïté : le reporting doit rester un moyen au service de la transition et du pilotage de l’entreprise. Il ne peut devenir une fin en soi.
Éviter un transfert silencieux de la charge
La réforme européenne (Omnibus I) a fortement réduit le nombre d’entreprises directement soumises à la CSRD dès 2028. Le champ obligatoire vise désormais les entreprises dépassant à la fois 1 000 salariés en moyenne et 450 millions d’euros de chiffre d’affaires net.
Une protection a également été introduite pour les entreprises de moins de 1 000 salariés présentes dans une chaîne de valeur. Lorsqu’un grand client leur demande des informations pour satisfaire à ses propres obligations CSRD, elles peuvent refuser de communiquer des données allant au-delà du standard volontaire européen (le fameux VSME).
Cette avancée ne met cependant pas fin aux sollicitations. Une banque peut demander des informations afin d’évaluer un crédit ou de gérer ses risques. Un client peut invoquer d’autres exigences réglementaires ou commerciales. Une PME peut donc être hors du champ de la CSRD tout en restant confrontée à plusieurs questionnaires. Le VSME a pour objectif d’être un questionnaire unique et valable pour tous.
C’est l’un des principaux points d’attention soulevés par Anne-Sophie Snyers :
« La simplification accordée aux grandes entreprises ne peut pas se traduire par un transfert de charge vers leurs fournisseurs et sous-traitants. »
L’objectif n’est pas de dispenser les PME de toute information, mais d’éviter qu’elles doivent produire plusieurs versions d’une même donnée selon le client, la banque ou la plateforme qui la réclame.
UCM défend à cet égard une logique simple : une donnée, plusieurs usages. Une information collectée au sein de l’entreprise devrait pouvoir servir à son pilotage, au dialogue bancaire et aux relations avec les donneurs d’ordre, sans être recalculée ou reformulée à chaque demande.
« Le mot essentiel reste l’accompagnement »
Au terme du débat, Anne-Sophie Snyers a insisté sur la condition indispensable à la réussite de cette transition : l’accompagnement.
« Les PME ont besoin de moins de formulaires descendants et de davantage de moyens humains, techniques et financiers pour réussir leur transition. »
Un standard volontaire, même simplifié, ne s’applique pas tout seul. Les entreprises ont besoin d’outils accessibles, de définitions compréhensibles, de références sectorielles et de conseils de proximité. Elles doivent aussi pouvoir accéder aux financements nécessaires pour transformer les constats en investissements. La présentation de l’outil workable.method.eu, mise en place par Fenavian, la fédération belge de l’industrie de la transformation des protéines – viande, autres protéines et plats préparés – est un bel exemple d’adaptation du VSME à un secteur en particulier. Cette initiative devra en appeler d’autres, avant l’entrée en vigueur de la directive CSRD en 2028, valable seulement pour les grandes entreprises, mais qui, de facto, deviendra de facto incontournable pour de nombreuses PME :
Les PME ne sont pas opposées à la transition. Beaucoup agissent déjà, parfois sans utiliser le vocabulaire de la durabilité : elles rénovent un atelier, réduisent leurs consommations, revoient leurs emballages, diversifient leurs fournisseurs ou rendent leurs produits plus réparables.
La responsabilité des pouvoirs publics, des banques et des donneurs d’ordre est de rendre ces démarches plus simples, plus cohérentes et économiquement valorisables.
Pour UCM, la conclusion tient donc en un mot : accompagnement. Une transition réussie ne se décrète pas dans un formulaire. Elle se construit avec les entreprises, à partir de leur réalité, de leurs moyens et de leurs projets.
L'auteur.e de cet article
- Conseillère au service d'Études et Plaidoyer d'UCM, je suis convaincue que la transition écologique ne se fera pas sans les entreprises : elle se jouera avec elles, au cœur de leurs réalités. C'est cette conviction qui guide mon travail au quotidien : promouvoir des pratiques durables et réalistes pour les indépendants et les PME, faire remonter leurs besoins concrets auprès des décideurs politiques, et défendre leurs intérêts pour que la transition se construise avec eux.
Derniers articles
- 2026.10.02EconomieReporting CSRD : éviter que les PME paient le prix de la simplification
- 2026.09.30EconomieLa Wallonie mise sur le crédit : pari gagnant pour la rénovation ?
- 2026.09.15EconomieLow-tech : dogmatique ? Ou porteuse de solutions pour la robustesse des PME ?
- 2026.08.20EconomieHautes Fagnes : protéger aujourd’hui, rendre les PME plus résilientes demain