
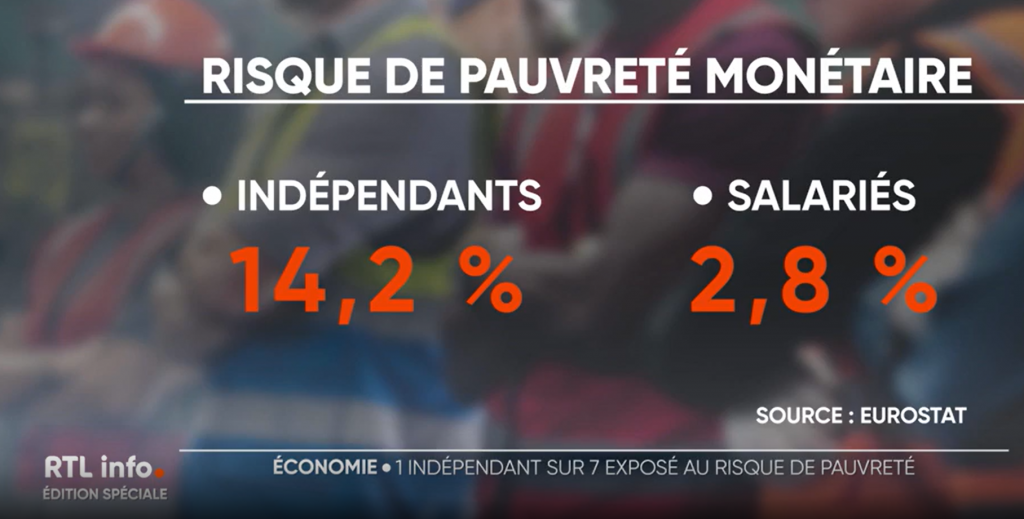
La Sécurité sociale des indépendants a été largement renforcée ces dernières années. C’est un des objets de l’étude du SPF Sécurité sociale publiée ce 20 janvier 2026. L’autre point fort de l’étude, c’est de mettre en avant qu’un travailleur indépendant sur sept a des revenus faibles, et court un risque de précarité. UCM pointe encore trois situations où ces risques de précarité peuvent malheureusement se réaliser de manière très concrète. Elle demande au monde politique d’y être très attentif.
Le SPF Sécurité sociale (administration fédérale chargée de ces matières) a publié le 20 janvier une nouvelle étude consacrée au risque de pauvreté. Les chiffres sont clairs : 14,2 % des travailleurs indépendants âgés de 18 à 64 ans présentent un risque de pauvreté, contre 2,8 % des salariés. Un écart important. Nous avons pu en parler au journal de 19h00 de RTL Info.
Un système considérablement renforcé en vingt ans
Depuis le début des années 2000, la sécurité sociale des indépendants a été largement améliorée, grâce aux réformes portées par les gouvernements fédéraux successifs, le plus souvent à l’initiative et avec le soutien d’UCM. Les prestations en pension, en soins de santé, pour la maternité et encore via la couverture du droit passerelle sont aujourd’hui comparables, dans leur logique, à celles du régime salarié.
Ces évolutions ont déjà été documentées sur UCMvoice. Mais certains risques restent mal couverts. Nous pointons aujourd’hui trois zones de vulnérabilité qui persistent :
1. Les risques restent importants face à la maladie de moyenne ou longue durée
L’indemnité forfaitaire de l’INAMI (± 1.700 € bruts/mois d’aide de la mutuelle) constitue un appui réel, mais vécu comme insuffisant dès que la période d’incapacité dépasse quelques semaines.
Deux limites sont régulièrement identifiées dans les enquêtes menées par UCM auprès de ses membres et font l’objet de nouveaux projets de réforme :
- Passer d’un modèle d’indemnités forfaitaires à un système où l’indemnité peut être davantage proportionnelle au niveau des revenus perdus durant la maladie.
- Assurer une large flexibilité pour reprendre partiellement l’activité tout en conservant les droits, jusqu’à cette possibilité qu’UCM propose de créer une sorte de congé mi-temps permettant à l’entrepreneur de rester actif (dès le début des soins) en fonction de ses capacités restantes.
Ce sont là deux dossiers sur lesquels nous travaillons tant à l’INAMI (son Comité des gestion de l’assurance indemnités pour indépendants) qu’au Comité général de Gestion pour les Statut social. La Ministre Eléonore Simonet
2. Carrière mixte : la pension pour les indépendants à titre complémentaire reste à ériger
De nombreux indépendants complémentaires cotisent durant une longue carrière sans constituer de droits de pension indépendants. L’exemple qui permet de comprendre l’iniquité du système est celui ou celle qui a une carrière mi-temps salariée et une activité complémentaire pour laquelle il paie des cotisations trimestrielles d’indépendant par exemple de 500 ou 800 euros. Toutes ces cotisations sont payées sans génération d’aucun droit qui viendrait s’ajouter à la pension mi-temps de salarié.
L’Arizona a inscrit une évolution en cette matière dans son accord de gouvernement. UCM a émis son avis et développé des solutions. Nous attendons que cela bouge ces prochains mois au niveau des Cabinets des Ministres Jambon et Simonet.
3. Restent les risques entrepreneuriaux de base
Enfin, certaines situations (faillite, burn-out, accident de vie, choc familial…) ne sont pas ou très difficilement assurables. Ce risque dépasse la seule dimension financière immédiate : il touche à la continuité de l’activité et à la stabilité du dirigeant sur le moyen et long terme. Quand l’activité s’arrête, les risques sont de tout perdre : sa source de revenu récurrent, ses investissements, puis aussi son estime de soi.
Comme développé dans nos articles sur la résilience entrepreneuriale et le bien‑être du chef d’entreprise, la réponse se situe dans l’anticipation, l’accompagnement à la gouvernance et à l’intégration dans des réseaux de soutien (programmes UCM ou Revival, initiatives sectorielles, communautés entrepreneuriales comme BforB,…).
Pour UCM, ces préoccupations et ces programmes doivent être davantage mis en avant aussi dans le cadre de politiques sociales et économiques régionales.
Un système très robuste, mais à parfaire encore !
L’étude du SPF confirme deux réalités. La protection sociale des indépendants s’est fortement rapprochée de celle des salariés. Elle joue en grande partie son rôle d’amortisseur social et aussi économique. Certaines fragilités structurelles persistent, en particulier pour les malades longue durée, les complémentaires et les entrepreneurs confrontés à des accidents de parcours.
UCM poursuivra son travail d’analyse et de plaidoyer pour renforcer ces points faibles. Les progrès sont réels. Et la dynamique reste positive : la robustesse du statut indépendant continue d’avancer.
L'auteur.e de cet article

- La sécurité sociale des travailleurs indépendants reste un levier important pour développer l'entreprenariat. J'écris ici, avec le Service d'Etudes, pour défendre les intérêts des indépendants en matière de pensions, de droit passerelle, d'assurance maladie-invalidité,... N'hésitez pas à réagir et à commenter.
Derniers articles
- 2026.09.08EconomieProtéger l’entreprise, c’est aussi protéger le conjoint et la famille
- 2026.07.14FédéralLa santé mentale des entrepreneurs, cocktail explosif
- 2026.05.26EconomieIndépendants complémentaires : transformer l’essai
- 2026.05.06BruxellesCamille : fusion positive pour les familles… et leur Sécu !

bonjour ce qu’il faudrait aussi faire c’est accorder les décisions prises par les médecins conseils de la mutuelle et ceux des compagnies d’assurances revenus garantis.
Pour faire simple dans mon cas mon invalidité est reconnue par la mutuelle jusqu’a la pension j’ai demandé l’autorisation de travail à 50% maximum ce qui m’a été accordé, mais de l’autre côté le médecin de mon assurrance revenu garanti estime (sans justification médicale) que mon incapacité est inférieure à 25% et donc l’assurance ne me verse rien vu que sous ces 25% elle ne paye rien…