Cinq ans après l’entrée en vigueur de l’obligation, UCM dresse un bilan plutôt mitigé. Cette première étape doit être l’occasion d’ouvrir une vraie réflexion sur ces évolutions et apporter de l’équilibre pour que chaque partie du système récolte sa juste part de bénéfice de ces évolutions et de l’explosion du nombre de paiements électroniques de ces dernières années. Transparence, limitation des coûts, de la charge administrative et souveraineté sont aux cœur de nos préoccupations. Explications.
Depuis 2021 toutes les entreprises doivent proposer un moyen de paiement électronique à leurs clients. 5 ans plus tard, plus de 70% des paiements se font de manière électronique. En 5 ans, c’est donc à une véritable révolution à laquelle ont assisté les commerçants mais aussi les clients. Le monde des paiements évolue, et vite. Si le Covid a popularisé les paiements sans contact, on assiste aujourd’hui à une nouvelle étape : les paiements sans carte avec l’essor des « wallets » et les différentes solutions de paiements par smartphones (ou autres objets connectés) ou encore la généralisation des paiements au moyen de QR codes sous différentes formes (sur papier mais aussi en ligne ou dans les applications bancaires). Et à tout ceci, viennent encore s’ajouter les chèques repas / écochèques.
L’urgence : dissiper le brouillard !
Le monde des paiements électroniques est complexe. Il faut compter avec les acquéreurs (Comme Worldline, Nexi, Stripe), les schémas de cartes (Bancontact, Mastercard, Visa) mais aussi, évidemment, les banques (émetteurs de la carte) mais aussi les émetteurs de carte « chèques repas » (Monizze, Edenred, Pluxee et bientôt Payflip).
La présence de plusieurs acteurs implique donc également que chacun encaisse une partie des commissions que le commerçant paye à chaque paiement. S’y retrouver demande une bonne connaissance et compréhension de tout ceci.
Dans une étude récente, l’Observatoire des prix du SPF Économie souligne que les coûts des paiements électroniques restent peu transparents et varient fortement selon le type de paiement, le prestataire choisi ou encore le modèle tarifaire appliqué. Impossible donc pour un néophyte de réellement comparer les différentes solutions et de faire un choix éclairé entre les différentes solutions disponibles.
Depuis 2025, le SPF Economie travaille sur un site qui permettra de comparer les prix des différentes solutions. Nous l’attendons avec impatience. Il est cependant important qu’il soit directement étendu aux paiements réalisés par chèques sociaux et les paiements en ligne.
Ce comparateur sera un outil important pour les indépendants et PME mais nous sommes convaincus qu’il doit également servir à conscientiser les consommateurs sur l’impact de leurs choix en matière de paiement.
Au-delà du comparateur, d’autres pistes doivent également être suivies afin d’apporter plus de transparence sur le prix des paiements électroniques.
A l’instar des factures d’énergies, il est important d’améliorer la clarté des informations de tarification communiquées aux commerçants.
Enfin, la transparence est une première étape qui doit conduire à renforcer la concurrence. Tout ceci n’a de sens que si les commerçants disposent d’une véritable liberté dans le choix des acteurs avec lesquels ils décident de travailler. UCM demande dès lors que soient interdites les pratiques contractuelles visant à limiter les choix des commerçants (par exemple, l’obligation d’accepter « toutes les cartes »).
Maîtriser les coûts pour les entreprises
La généralisation des paiements électroniques ne peut pas conduire à une augmentation linéaire des charges pour les PME. Au contraire, vu l’explosion du nombre de paiements électroniques, il serait logique d’assister à une diminution de leur coût, au profit des commerçants (et donc aussi des consommateurs). Or, on assiste précisément au contraire.
C’est pourquoi nous demandons aujourd’hui aux autorités de plafonner les coûts qui peuvent l’être (et qui ne le sont pas encore), c’est-à-dire les « interchange fees » applicables pour les paiements avec des cartes « business » et les chèques sociaux (chèques repas / eco-chèques).
Le plafonnement des frais d’interchange ne sont cependant pas une solution parfaite. Nous rejoignons donc l’appel d’UNIZO à créer un véritable « Pacte Paiements » entre les pouvoirs publics, les commerçants et les opérateurs afin de créer les conditions d’un marché équilibré et soutenable pour chaque partie.
Limiter la charge administrative
Les procédures de connaissance du client (Know Your Customer ou KYC), imposées dans le cadre de la lutte contre le blanchiment, génèrent une nouvelle charge administrative pour les entreprises.
Aujourd’hui, Worldline (leader en Belgique) a entamé une vaste campagne de KYC auprès de ses clients afin de se conformer à ses propres obligations légales en matière de lutte contre le blanchiment d’argent et du financement du terrorisme. D’autres opérateurs suivront dans les mois / années qui viennent. UCM reste attentif à ce que les demandes d’informations restent soutenables pour les entreprises et ne dépassent pas le cadre légal en la matière.
Préserver notre souveraineté
Au-delà de la transparence et de la maîtrise des coûts, la question des paiements électroniques est devenue un enjeu de souveraineté économique et numérique.
Aujourd’hui, une part très importante des paiements réalisés en Europe repose sur des infrastructures et des plateformes internationales sur lesquelles les acteurs européens disposent d’une influence limitée. Cette dépendance pose des questions de concurrence, de résilience et d’autonomie stratégique.
C’est pourquoi l’Europe doit soutenir davantage les solutions de paiement qui reposent sur des infrastructures et des technologies qui évitent la dépendance à des acteurs externes.
À cet égard, des solutions existent :
Bancontact demeure un acteur essentiel de l’écosystème belge des paiements. L’étude de l’Observatoire des prix souligne d’ailleurs que les paiements par carte de débit Bancontact restent généralement moins coûteux pour les commerçants que certaines alternatives internationales. Nombreux sont les pays européens dans lesquels il n’existe plus de schéma de paiement local. C’est un atout sur lequel nous devons capitaliser. C’est pourquoi nous ré-itérons notre appel aux banques d’accorder un accès plus large à Bancontact dans ces portefeuilles numériques.
Wero s’inscrit également dans cette logique de souveraineté européenne. Portée par l’European Payments Initiative (EPI), qui rassemble plusieurs grandes banques européennes, cette solution vise à construire une infrastructure de paiement paneuropéenne reposant sur les virements instantanés SEPA plutôt que sur les réseaux de cartes internationaux. Concrètement, Wero permet d’effectuer des paiements de compte à compte en temps réel, sans dépendre systématiquement des schémas Américains. Au-delà de l’innovation technologique, l’enjeu est stratégique : il s’agit de doter l’Europe de ses propres « rails de paiement » afin de renforcer son autonomie dans un secteur devenu essentiel au bon fonctionnement de l’économie.
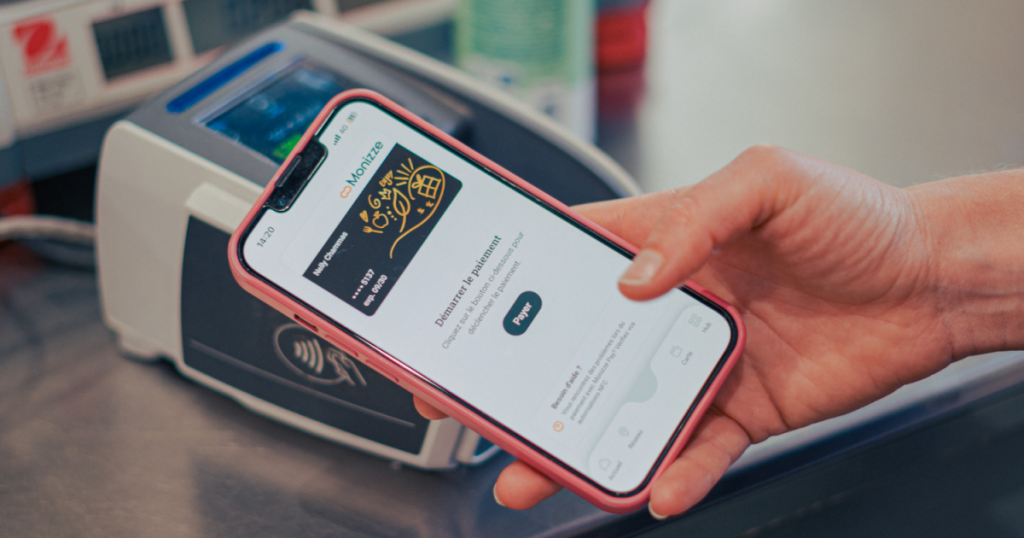
L’actualité récente illustre cette tendance avec le lancement de Monizze Pay, une initiative belge qui vise à proposer une alternative locale pour les paiements mobiles. Cette solution s’appuie sur la technologie HCE (Host Card Emulation), qui permet le paiement via son smartphone sans recours à un schéma tiers et donc sans augmenter le coût du paiement pour le commerçant. Une innovation qui va dans le bon sens donc.
Enfin, les réflexions autour de l’euro numérique doivent également être envisagées sous cet angle. Ce projet vise notamment à déployer une véritable monnaie numérique européenne, utilisable dans l’ensemble de la zone euro et reposant sur une infrastructure publique européenne.
Soutenir ces initiatives, c’est renforcer la concurrence, limiter les dépendances et préserver la capacité de l’Europe à maîtriser ses infrastructures de paiement.
Conclusion : faire de la digitalisation une opportunité pour les PME
Les paiements électroniques sont une réalité incontournable et constituent un formidable levier de modernisation de l’économie. Mais leur développement doit profiter à tous les acteurs de la chaîne.
Pour UCM, trois priorités doivent guider les réformes à venir :
- plus de transparence pour permettre aux commerçants de comparer les offres ;
- des coûts maîtrisés afin que la digitalisation bénéficie réellement aux entreprises ;
- limiter la charge administrative grâce à une application proportionnée et coordonnée des obligations réglementaires.
- soutenir l’innovation tout en préservant notre souveraineté
À ces trois priorités s’ajoute un quatrième enjeu, devenu essentiel : préserver l’autonomie stratégique de l’Europe en soutenant les solutions de paiement européennes et belges. Car la souveraineté économique se joue aussi au moment où nous sortons notre carte bancaire ou notre smartphone pour payer.
L'auteur.e de cet article


Je déplore l’application « linéaire » de la législation KYC par Worldline alors qu’une modularité existe en fonction du profil « de risque » du client.
Bonjour Madame,
Merci pour votre retour intéressant. Nous ferons ce retour (et d’autres) auprès de Worldline afin d’identifier avec eux les pistes de simplification de la procédure.
Bien à vous,
Olivier.